
Isabel de Fátima Alvim Braga
O que é essa reforma, em linguagem clara
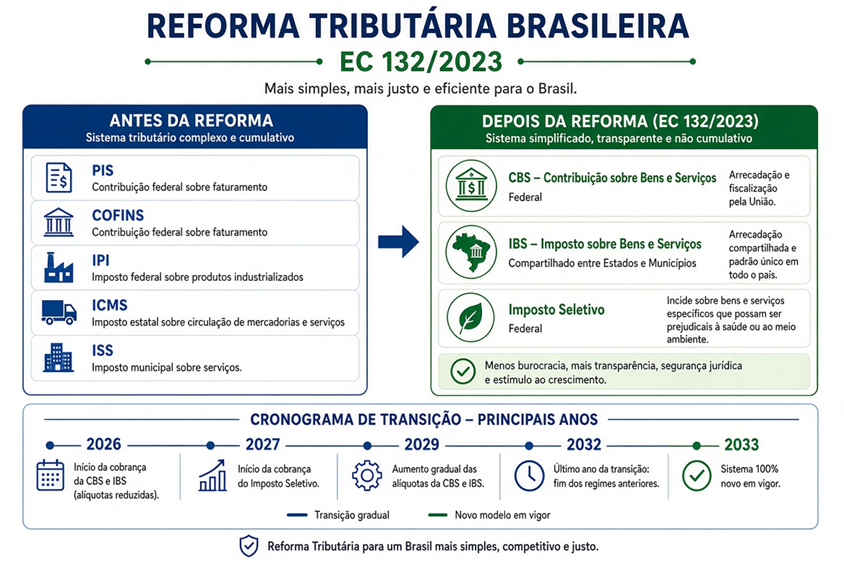
Em dezembro de 2023 o Congresso aprovou a Emenda Constitucional 132. Ela muda a forma como o Brasil cobra impostos sobre o que as pessoas e as empresas compram e os serviços que usam. A proposta é substituir cinco impostos diferentes (PIS, Cofins, IPI, ICMS e ISS) por dois principais — a CBS (federal) e o IBS (estadual + municipal) — mais um terceiro, o Imposto Seletivo.
A ideia oficial é simplificar, acabar com a guerra fiscal entre estados e tornar o sistema mais transparente. Na prática, a transição é longa (até 2033), as regras são numerosas e vários pontos importantes ainda não estão fechados. Especialistas e empresários apontam que o resultado final pode ser mais complexo do que o sistema atual, pelo menos nos primeiros anos.
Os impostos de antes — o que cada um era
PIS e Cofins – Contribuições federais cobradas sobre o faturamento. Financiam a seguridade social. Estão embutidos no preço de quase tudo que se compra.
IPI – Imposto federal sobre produtos industrializados. Incide na fábrica e varia conforme o tipo de produto.
ICMS – Imposto estadual sobre circulação de mercadorias e alguns serviços. Cada estado tem regras e alíquotas próprias, o que gera a famosa guerra fiscal e muita complexidade.
ISS – Imposto municipal sobre serviços. Cada prefeitura define a alíquota dentro de limites legais.
Os impostos novos
CBS (Contribuição sobre Bens e Serviços)
Federal. Substitui o PIS e a Cofins (e parte do papel do IPI). A ideia é ter a mesma lógica em todo o país.
IBS (Imposto sobre Bens e Serviços)
Compartilhado entre estados e municípios. Substitui o ICMS e o ISS. A arrecadação é administrada por um Comitê Gestor nacional. A tributação passa a ser no destino (onde o consumidor está), não mais na origem.
Imposto Seletivo
Imposto extra sobre produtos considerados prejudiciais à saúde ou ao meio ambiente. A lista e as alíquotas ainda dependem de regulamentação específica. A cobrança está prevista para 2027.
Quem votou
No Senado, em 8 de novembro de 2023, a proposta passou por 53 votos a favor e 24 contra (nos dois turnos). O apoio veio principalmente do MDB, PSD, PT, União Brasil e PSB. A maior oposição veio do PL e dos Republicanos. Entre os que votaram contra estão Flávio Bolsonaro, Hamilton Mourão, Damares Alves e Magno Malta.
Na Câmara o placar final foi mais folgado (cerca de 365 a 371 votos a favor). A reforma foi promulgada em 20 de dezembro de 2023. A base do governo + o centro formaram a maioria. A resistência mais firme ficou concentrada no PL e no Novo.
O cronograma real
A transição é longa e gradual, até 2033. Em 2026 há alíquotas de teste (CBS 0,9% + IBS 0,1%), compensáveis e dispensáveis se o contribuinte cumprir as obrigações. Em 2027 a CBS entra cheia, PIS e Cofins acabam e o Imposto Seletivo deveria começar. De 2029 a 2032 o ICMS e o ISS vão sendo reduzidos enquanto o IBS sobe. Em 2033 o sistema antigo acaba.
Durante esses anos as empresas terão de conviver com os dois sistemas ao mesmo tempo. Isso exige sistemas paralelos, revisão de contratos e maior custo de compliance.
As alíquotas ainda não existem
Este é um dos pontos mais criticados. Em outubro de 2026, a poucos meses da entrada da CBS em 2027, ainda não há alíquota oficial de referência. O processo é: Receita Federal envia o modelo, TCU analisa (prazo até 30 de outubro de 2026) e o Senado fixa por resolução (prazo até 15 de dezembro de 2026).
Estimativas oficiais recentes (apenas metodológicas) apontam algo entre 26,5% e 28% no total. Há um teto legal de referência de 26,5% na LC 214/2025. Se a estimativa superar esse número, o Executivo deve propor medidas de ajuste. Na prática, muitos especialistas alertam que a alíquota efetiva pode ficar acima disso, especialmente porque estados e municípios podem fixar alíquotas próprias acima da referência.
Empresas estão planejando preços, contratos de longo prazo e sistemas sem saber o percentual exato que valerá em janeiro de 2027. Vários tributaristas classificam isso como insegurança jurídica grave.
O que muda nos imóveis — e por que gera críticas
O setor imobiliário tem regime próprio. Venda de imóveis tem redução de 50% da alíquota. Locação e arrendamento têm redução de 70%. Há redutores sociais (R$ 100 mil na base de cálculo de imóvel residencial novo e R$ 600/mês na locação residencial).
Pessoa física só vira contribuinte de IBS/CBS se tiver, no ano anterior, receita de locação acima de R$ 240 mil e mais de três imóveis distintos (as duas condições juntas). Na venda, o critério é quantidade de imóveis. Quem fica abaixo desses limites continua só com Imposto de Renda.
Críticos apontam vários problemas. Primeiro, o conceito: aplicar um imposto de valor agregado (pensado para bens e serviços) sobre aluguel, que é renda de capital, não “valor agregado” clássico. Segundo, o risco de sobreposição: o novo imposto se soma a ITBI, IPTU e Imposto de Renda sobre ganho de capital ou rendimento de aluguel. Terceiro, a complexidade das regras de habitualidade e dos redutores. Quarto, a obrigação de emitir nota fiscal para operações que antes não tinham. Locação por temporada (até 90 dias) segue regras mais próximas das de hotelaria, com desconto menor.
Em resumo: a maioria das pessoas físicas com um ou dois imóveis não paga os novos tributos. Quem tem volume maior de locação ou venda passa a ter obrigações próximas às de uma empresa, com risco de carga efetiva mais alta e mais burocracia.
Outros pontos estranhos e buracos apontados
Split payment (pagamento dividido)
Hoje, quando você compra algo, a empresa recebe o dinheiro inteiro e só depois paga o imposto ao governo. Com o split payment, o banco ou a operadora de cartão/Pix separa o valor do imposto na hora do pagamento e manda direto para o Fisco. A empresa recebe só o líquido.
A ideia é boa no papel: dificulta sonegação e garante que o crédito de imposto da etapa anterior realmente exista. O problema prático é o caixa das empresas. Elas perdem o tempo em que ficavam com o dinheiro do imposto antes de recolher. Em 2026 isso virou tema de campanha: a campanha de Flávio Bolsonaro defende acabar com o mecanismo; o governo defende manter. Para mudar, seria preciso uma nova lei complementar (não dá para fazer por decreto).
O problema da devolução
Imagine que você compra um produto, o imposto já foi separado e foi para o governo, e depois devolve a mercadoria. O lojista tem que te devolver o valor inteiro (produto + imposto). Só que ele só tinha recebido o líquido. O dinheiro do imposto está com o governo. A legislação prevê a devolução desse valor ao vendedor em poucos dias úteis em alguns casos, mas na prática há dependência de estorno de crédito, documento fiscal e sistema funcionando direito. Enquanto isso não acontece, a empresa fica no prejuízo de caixa — exatamente o tipo de “detalhe” que deixa o sistema mais arriscado para quem vende.
Regimes especiais e diferenciados em excesso
A reforma prometeu alíquota única e simples. Na prática, criou muitas exceções: cesta básica com alíquota zero, reduções de 30%, 50%, 60% e 70% para saúde, educação, imóveis e outros setores, e regimes próprios para combustíveis, serviços financeiros, cooperativas, SAF, Zona Franca etc. Cada exceção precisa ser compensada. Quem não tem benefício acaba pagando alíquota mais alta para equilibrar a conta. O resultado é o oposto da neutralidade que se vendia.
Complexidade normativa
A Emenda Constitucional 132 e a Lei Complementar 214/2025 (a principal regulamentação) somam centenas de artigos. Críticos apontam que o fato gerador do IBS/CBS não ficou claro o suficiente e que o volume de regras contradiz a promessa de simplificação. Em vez de “um imposto simples”, temos um sistema novo com muitas regras especiais, prazos e condições.
Contencioso potencial
Durante vários anos vão conviver o sistema antigo e o novo. Há regras de crédito remanescente, discussão sobre onde ocorre a operação (principalmente em serviços digitais), e dois órgãos diferentes (Receita Federal e Comitê Gestor do IBS). Especialistas já preveem mais litígios, não menos. Cada dúvida vira processo.
Cashback para baixa renda
A ideia é devolver parte do imposto pago por famílias de baixa renda. Ainda depende de regulamentação detalhada e de sistemas que identifiquem corretamente quem tem direito e façam o pagamento. Sem isso funcionando, é só promessa.
Fundos de compensação para estados e municípios
Foram previstos para compensar perdas de arrecadação de estados e municípios na transição. Vários pontos de como esses fundos vão funcionar na prática ainda estão abertos.
Em resumo: a reforma mudou a arquitetura, mas carregou muitas exceções, um mecanismo de recolhimento (split payment) que tira dinheiro do caixa das empresas e um período de transição que deve gerar mais discussão e litígio do que simplicidade imediata. O caso da devolução de produto ilustra bem o tipo de fricção prática que o modelo ainda não resolveu de forma confortável para quem vende.
Situação em outubro de 2026
A fase de teste de 2026 está em andamento. Campos de IBS e CBS já são obrigatórios na maioria das notas fiscais (com flexibilizações temporárias). Cerca de 86% das notas emitidas por empresas obrigadas já destacam a CBS, segundo a Receita. A definição da alíquota da CBS é o ponto mais urgente e ainda aberto. O Imposto Seletivo também depende de regulamentação específica.
A reforma foi aprovada com maioria expressiva no Congresso. Seus efeitos reais, porém, dependem de alíquotas que ainda não existem, de sistemas que ainda estão sendo ajustados e de regras que continuam gerando dúvidas e críticas. O discurso de simplificação convive, na prática, com uma transição longa, muitas exceções e pontos centrais ainda não fechados.
Referências principais
Emenda Constitucional nº 132, de 20 de dezembro de 2023.
Lei Complementar nº 214, de 16 de janeiro de 2025.
Orientações da Receita Federal e do Comitê Gestor do IBS (2026).
Reportagens e análises: O Globo, Valor Econômico, Folha de S.Paulo, Estadão, Migalhas, JOTA, Infomoney e portais especializados (2025-2026).
Resolução CGIBS nº 14/2026 e notas técnicas de documentos fiscais.

 Português do Brasil