
Isabel de Fátima Alvim Braga
O confisco do Plano Collor (1990)
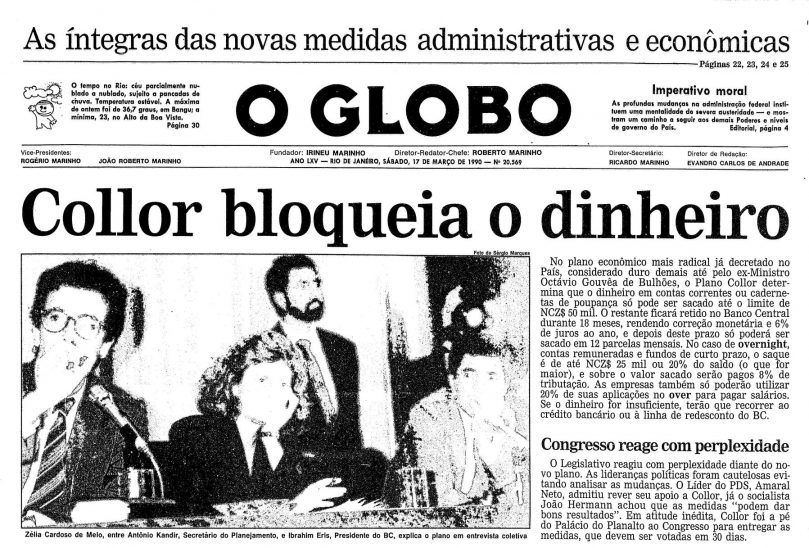
Em 16 de março de 1990, um dia depois de Fernando Collor tomar posse como o primeiro presidente eleito por voto direto após quase 30 anos de ditadura, o governo anunciou o Plano Collor (oficialmente Plano Brasil Novo). A medida mais radical foi o bloqueio da liquidez: contas correntes, poupanças e aplicações financeiras acima de um limite (cerca de 50 mil cruzados novos, equivalente a aproximadamente US$ 1.300 na época pela taxa oficial) ficaram retidas no Banco Central por 18 meses.
O objetivo declarado era combater a hiperinflação, que na época girava em torno de 80% ao mês. O efeito imediato foi a seca de dinheiro na economia. O PIB caiu cerca de 4,3% em 1990. O comércio parou, filas enormes se formaram nas agências bancárias e muita gente que tinha economizado para comprar um imóvel, pagar dívidas ou simplesmente viver o dia a dia simplesmente não conseguiu acessar o próprio dinheiro.
Estimativas da época apontam que o montante bloqueado chegou a cerca de US$ 100 bilhões, o equivalente a aproximadamente 30% do PIB brasileiro. Os valores retidos seriam devolvidos em 12 parcelas a partir do 19º mês (previsão original para setembro de 1991), com correção monetária e juros de 6% ao ano. Na prática, o plano foi considerado um fracasso e foi sucedido pelo Plano Collor II em 1991.
As filas e o caos imediato
O anúncio ocorreu durante um feriado bancário de três dias (14 a 16 de março), decretado ainda no governo Sarney. Quando as agências reabriram em 19 de março, a situação explodiu. Estima-se que cerca de 10 milhões de pessoas tenham ido aos bancos naquele dia para tentar sacar o limite permitido, conferir saldos ou tirar dúvidas.
As agências não tinham dinheiro físico suficiente. Filas quilométricas se formaram em todo o país. Muita gente saiu sem nada ou com apenas o limite de 50 mil. O comércio ficou paralisado porque consumidores e empresas perderam liquidez de um dia para o outro. Houve relatos de infartos, falências e até suicídios ligados ao desespero.
Liberações e o que aconteceu depois
Não houve uma liberação geral e antecipada para aposentados que gerasse novas filas em massa. Houve liberações pontuais e excepcionais para empresas que precisavam pagar salários e, em alguns casos, para situações de emergência. A liberação principal ocorreu de forma parcelada a partir de setembro de 1991, em 12 parcelas. Mesmo assim, a correção e os juros de 6% ao ano ficaram abaixo da inflação real do período, gerando perdas significativas de poder de compra.
Muitos poupadores nunca recuperaram o valor integral e precisaram entrar na Justiça. Décadas depois, acordos mediados pela Advocacia-Geral da União e homologados pelo STF permitiram a restituição de parte das perdas (principalmente de correção da parte não bloqueada ou de outros planos econômicos). Esses acordos ainda estão em vigor, com prazo estendido até junho de 2027 para adesão. Herdeiros também podem reclamar. Ou seja: o “confisco” não foi permanente para a maioria, mas a devolução foi incompleta, demorada e judicializada.
Comparação com o regime nazista (com as devidas diferenças)
Há quem faça um paralelo entre o bloqueio de liquidez do Collor e confiscos de ativos feitos pelo regime nazista na Alemanha dos anos 1930. O paralelo é limitado e exige cuidado histórico.
No regime nazista, o Estado alemão promoveu expropriações em larga escala, especialmente contra judeus e outros grupos perseguidos (política de “arianização”). Propriedades, empresas, contas bancárias e bens pessoais foram confiscados de forma permanente, com base em critérios raciais e ideológicos. O objetivo não era estabilizar a economia de forma temporária; era transferir riqueza para o Estado e para alemães “arianos”, financiar o rearmamento e a guerra, e destruir economicamente grupos-alvo. Na maioria dos casos, não houve devolução. Muitos desses confiscos só foram parcialmente reparados décadas depois, após a Segunda Guerra Mundial, por governos alemães posteriores.
No Plano Collor, o bloqueio foi amplo (atingiu a população em geral acima de um teto), temporário (com promessa de devolução em 18 meses) e justificado por uma emergência macroeconômica (hiperinflação). Não houve seleção por raça, religião ou opinião política. O dinheiro foi retido no Banco Central e, em tese, devolvido com correção e juros (embora com perdas reais). Foi uma intervenção brutal de Estado sobre a propriedade privada de ativos financeiros, mas de natureza diferente da expropriação permanente e seletiva do nazismo.
As semelhanças que as pessoas costumam apontar são o uso do poder estatal para travar o acesso ao dinheiro das pessoas de forma súbita e a sensação de violação da propriedade. As diferenças principais são: o caráter temporário versus permanente, o alvo generalizado versus seletivo por critérios raciais/ideológicos, e a intenção declarada (combater inflação versus transferir riqueza e perseguir grupos).
Imóveis na época do Collor e o papel do dólar
Naquela época, os preços dos imóveis já eram frequentemente cotados e negociados em dólar (oficial ou paralelo). A moeda nacional perdia valor tão rápido que o dólar funcionava como unidade de medida estável. Depois do bloqueio, o mercado imobiliário ficou ilíquido: as transações caíram porque faltava dinheiro circulando. Quem tinha o patrimônio em casa ou terreno não sofreu o mesmo bloqueio instantâneo que quem tinha o dinheiro no banco. O imóvel continuava lá. Daí a ideia popular de que “terra é sempre terra”.
O dólar como unidade de conta
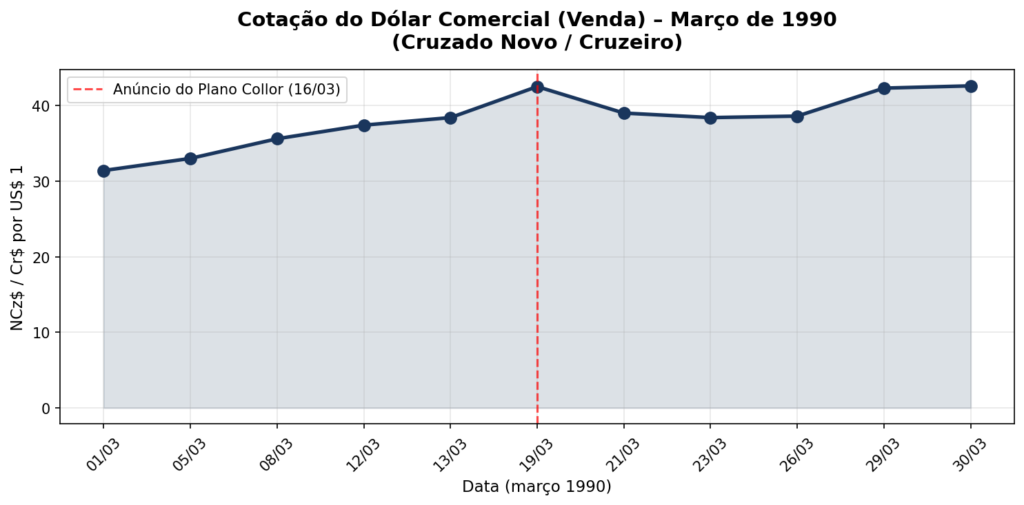
Em março de 1990, o dólar comercial (oficial) estava em forte alta. No início do mês girava em torno de NCz$ 31–33 e, na véspera e logo após o anúncio do Plano, chegou perto de NCz$ 42. O mercado paralelo era ainda mais caro e volátil. Essa cotação era usada no dia a dia para precificar imóveis, carros e grandes compras. Um apartamento negociado em “dólar do dia” ou “dólar paralelo” protegia o vendedor da corrosão diária da moeda.
O overnight: a máquina de proteção diária
O overnight (ou “over”) era a aplicação mais popular entre quem tinha dinheiro. Funcionava assim: no fim do dia, o dinheiro era aplicado em operações lastreadas em títulos públicos e, na manhã seguinte, voltava já corrigido pela taxa do dia.
Em períodos de hiperinflação, a taxa do overnight podia chegar a 1% ou mais por dia. Quem aplicava no overnight não deixava o dinheiro “dormir” sem remuneração. Era o mecanismo que permitia a empresas e pessoas de maior renda preservar (e, em alguns momentos, até aumentar) o poder de compra enquanto a inflação corroía quem deixava dinheiro parado em conta corrente ou em casa.
O Plano Collor atingiu o overnight de forma dura: o saque ficou limitado a 20% do saldo ou a 25 mil cruzados novos (o que fosse maior). O restante foi bloqueado junto com a poupança e as contas. O overnight, que era a principal ferramenta de proteção da classe média alta e dos empresários, perdeu liquidez de forma abrupta.
“Valores de rolar” e quem se beneficiou
“Rolar” se referia à prática contínua de renovar diariamente as aplicações no overnight (e na dívida pública de curtíssimo prazo). O governo “rolava” a dívida todos os dias para não ter que pagar o principal de uma vez, e o mercado financeiro acompanhava esse movimento. Quem tinha acesso a informação privilegiada ou conseguia movimentar grandes volumes podia antecipar mudanças de regras.
Relatos da época e análises posteriores indicam que parte dos agentes mais informados (especialmente grandes aplicadores e alguns operadores do mercado financeiro) conseguiu retirar recursos do overnight ou migrar para outras posições pouco antes do bloqueio, ou explorar brechas (como pagamento de impostos e obrigações com a moeda antiga). Quem ficou preso no overnight ou na poupança acima do limite sofreu a retenção. Quem conseguiu sair a tempo, ou já tinha o patrimônio em dólar físico, ouro ou imóvel, ficou relativamente melhor posicionado.
Não houve um “enriquecimento generalizado” documentado de forma sistemática, mas o diferencial de informação e acesso criou ganhadores e perdedores claros: os que estavam no overnight e não conseguiram sair perderam liquidez; os que já estavam em ativos reais ou em moeda forte, ou que tiveram informação a tempo, preservaram ou ampliaram sua posição relativa. O bloqueio foi mais doloroso para a classe média que tinha poupança e aplicações, e menos para quem operava com informação e velocidade no mercado financeiro.
O que aconteceu com os imóveis e com o overnight em 1990
No Plano Collor, o governo travou o dinheiro que estava no sistema financeiro. Contas correntes, poupanças e, principalmente, o overnight (a aplicação diária mais usada por quem tinha recursos) sofreram bloqueio acima de determinados limites. O overnight era a ferramenta que permitia ao dinheiro “não dormir”: no fim do dia ele era aplicado e, na manhã seguinte, voltava já corrigido pela taxa do dia. Em períodos de hiperinflação, essa taxa podia chegar a cerca de 1% ao dia. Quem estava no overnight protegia o poder de compra enquanto a moeda se desvalorizava.
Quando o bloqueio chegou, esse mecanismo foi interrompido de forma abrupta. Quem tinha o dinheiro aplicado no overnight ou em conta/poupança acima do teto perdeu o acesso imediato a ele. O mercado financeiro travou.
Com os imóveis a situação foi diferente. O bem físico (casa, terreno, apartamento) não foi bloqueado por decreto. Ele continuava existindo e pertencia ao dono. O que mudou foi a liquidez do mercado: com pouco dinheiro circulando, as transações caíram. Muita gente que queria comprar não conseguia acessar o próprio dinheiro no banco, e quem queria vender encontrava poucos compradores com liquidez. O preço em moeda local ficou difícil de realizar, mas o ativo em si não sumiu nem foi confiscado. Por isso a expressão popular “terra é sempre terra” fazia sentido naquele contexto específico: o governo travou o dinheiro do banco, não o tijolo e o chão.
Resumindo o contraste de 1990:
- Overnight / dinheiro no banco: sofreu bloqueio direto e perda de liquidez imediata.
- Imóvel físico: não sofreu o mesmo bloqueio. Continuou existindo. O mercado ficou ilíquido, mas o patrimônio não foi retido pelo Estado da mesma forma.
O filme A Grande Aposta mostra o risco oposto
O filme A Grande Aposta (The Big Short, 2015), baseado no livro de Michael Lewis, retrata a crise imobiliária americana de 2008. Ali o problema não foi o governo travar o dinheiro do banco. O problema foi o excesso de crédito fácil. Milhões de hipotecas de baixa qualidade foram empacotadas e vendidas como se fossem investimentos seguros.
Quando as pessoas começaram a não pagar as prestações, o preço das casas caiu forte. Quem tinha comprado imóvel com muita alavancagem (muito crédito, pouca entrada) viu o valor do bem despencar. O imóvel, que muitos achavam “sempre sobe”, perdeu valor de mercado de forma brutal. O sistema financeiro quase colapsou porque estava todo amarrado a esses papéis lastreados em hipotecas ruins.
No filme, o risco não foi o confisco do dinheiro. Foi a queda do preço do próprio imóvel por causa de uma bolha de crédito.
Os dois riscos são diferentes e podem coexistir
| Situação | O que foi mais atingido | O que ficou relativamente mais protegido | Tipo de risco principal |
|---|---|---|---|
| Plano Collor (1990) | Dinheiro no banco e overnight | Imóvel físico (“terra é sempre terra”) | Bloqueio / confisco de liquidez pelo Estado |
| Crise dos EUA (2008) – A Grande Aposta | Preço de mercado do imóvel e hipotecas alavancadas | Quem não estava endividado ou vendeu antes | Bolha de crédito e queda de preço |
O Plano Collor ensina que o Estado pode travar o dinheiro que está no sistema bancário de um dia para o outro. Nesse cenário, o bem físico fica relativamente mais protegido desse tipo específico de intervenção. A Grande Aposta ensina o oposto: quando há excesso de crédito e alavancagem, o próprio preço do imóvel pode cair, e quem comprou com muita dívida sofre.
São riscos diferentes. Um não anula o outro. Em 1990, o dinheiro no overnight e na poupança foi o que mais sofreu o bloqueio; o imóvel físico não. Em 2008, o preço de mercado do imóvel foi o que mais sofreu; o dinheiro que estava fora da bolha ficou relativamente melhor.
Nada disso é recomendação de investimento. É apenas a descrição de como diferentes formas de patrimônio se comportaram diante de intervenções estatais e de bolhas de crédito.
Ausência de lastro, Bitcoin e taxas de juros – a moeda fiduciária e o confisco lento
A moeda que usamos hoje (o real, o dólar, o euro etc.) é fiduciária. Ela não tem lastro em ouro, prata ou qualquer ativo físico de valor intrínseco. Seu valor depende da confiança de que o governo e o Banco Central vão manter a estabilidade e não emitir demais. Quando o governo gasta mais do que arrecada e financia o déficit emitindo moeda (ou comprando títulos e expandindo a base monetária), o poder de compra do dinheiro que já está nas mãos das pessoas tende a cair. Isso é a inflação.
No Plano Collor o confisco foi explícito e súbito: o governo travou o acesso ao dinheiro que estava no banco de um dia para o outro. Hoje o mecanismo pode ser mais lento e contínuo. A inflação e a desvalorização da moeda corroem, mês a mês, o poder de compra de quem tem dinheiro parado. É uma transferência silenciosa: quem tem dívida (e consegue rolá-la) ou ativos reais (imóvel, terra, ativos produtivos) tende a se proteger melhor do que quem tem apenas saldo em conta ou aplicação de baixa rentabilidade real. Não é um bloqueio judicial ou administrativo imediato, mas o efeito sobre o poder de compra pode ser parecido ao longo do tempo.
A aposta da comunidade Bitcoin
Parte da comunidade Bitcoin aposta exatamente nesse diagnóstico. O Bitcoin tem oferta máxima limitada por protocolo: 21 milhões de unidades. Não existe autoridade central que possa “imprimir” mais. Quando a pessoa guarda o Bitcoin em autocustódia (com as próprias chaves, fora de corretora ou banco), o Estado não consegue bloquear ou confiscar aquele saldo da mesma forma que bloqueou a poupança em 1990 ou que pode fazer hoje com uma conta bancária (via ordem judicial, congelamento ou legislação específica).
É uma aposta em escassez programada e em resistência a confisco direto. Não é isento de riscos:
- É altamente volátil.
- Para entrar e sair de moeda fiduciária, a maioria das pessoas ainda depende de exchanges (que podem ser reguladas, bloqueadas ou sofrer problemas).
- Governos podem dificultar o uso, taxar, proibir ou exigir identificação.
- A custódia própria exige cuidado técnico; perder as chaves significa perder o acesso.
Mesmo assim, do ponto de vista estrutural, é diferente de um saldo em conta corrente ou de uma aplicação em overnight/poupança. O risco de bloqueio administrativo ou judicial imediato pelo Estado é menor quando o ativo está em autocustódia.
Juros altos e o acesso ao imóvel
As taxas de juros também pesam diretamente no mercado imobiliário. Quando a Selic sobe, o custo do dinheiro aumenta. O financiamento habitacional fica mais caro: a parcela mensal cresce e o valor total que a família consegue financiar cai. Em novembro de 2026, a Selic está em 13,75% ao ano. O Copom interrompeu o ciclo de cortes. Bancos privados já elevaram as taxas de financiamento imobiliário.
Cada ponto percentual a mais pode tirar milhões de famílias do mercado de crédito. O imóvel físico continua existindo (a “terra continua sendo terra”), mas o acesso a ele por meio de dívida fica mais difícil. Juros altos funcionam como um freio de crédito: reduzem a demanda financiada, podem pressionar preços em alguns segmentos e tornam a compra mais dependente de capital próprio. É o oposto do ambiente de crédito fácil que alimentou a bolha mostrada em A Grande Aposta.
Síntese dos três mecanismos
| Mecanismo | Como afeta o dinheiro / liquidez | Como afeta o imóvel físico | Semelhança com Collor |
|---|---|---|---|
| Confisco explícito (1990) | Bloqueio súbito de saldos bancários e overnight | Não bloqueia o bem; reduz liquidez do mercado | Direto |
| Inflação / moeda sem lastro | Corrói poder de compra ao longo do tempo | Pode funcionar como proteção relativa | Lento e contínuo |
| Juros altos (ex.: Selic 13,75%) | Encarece o crédito e reduz liquidez disponível | Imóvel continua existindo; acesso via dívida piora | Freio indireto |
O Collor foi um confisco explícito e concentrado no dinheiro do sistema financeiro. A moeda fiduciária sem lastro permite um confisco mais lento via inflação. O Bitcoin, quando em autocustódia, tenta se posicionar fora desses dois mecanismos. Os juros altos, por sua vez, não confiscavam o imóvel, mas restringem o acesso a ele via crédito — um freio que também muda a dinâmica do mercado.
Nada disso é recomendação de investimento. É descrição de como diferentes formas de patrimônio e de moeda se comportam diante de emissão monetária, bloqueios estatais e ciclos de juros.
Cenário atual
Uma observação sobre o momento atual
Vale registrar, sem afirmar intenções, que o cenário atual combina dois movimentos que afetam de forma desigual quem tem patrimônio em imóveis e quem tem liquidez.
De um lado, a reforma tributária (regulamentada pela Lei Complementar 214/2025) cria um regime específico para operações com imóveis. A pessoa física só passa a ser contribuinte do IBS e da CBS na locação quando, no ano anterior, teve mais de três imóveis distintos alugados e receita de aluguéis acima de R$ 240 mil (valores sujeitos a correção). Na venda, o enquadramento ocorre com a alienação de mais de três imóveis em determinadas condições. Há reduções de alíquota (70% na locação e 50% na venda) e redutores sociais, mas o ponto prático é que quem mantém carteira imobiliária maior ou opera de forma mais recorrente passa a ter carga e obrigações que a maioria dos proprietários pequenos não enfrenta. Holdings patrimoniais também precisam reavaliar estrutura.
De outro lado, a manutenção da Selic em 13,75% ao ano (decisão do Copom em novembro de 2026) mantém o crédito imobiliário caro e torna as aplicações de renda fixa relativamente atrativas. Quem tem dinheiro disponível hoje consegue rendimento elevado em títulos atrelados ao CDI ou à Selic, enquanto quem precisa de financiamento para comprar imóvel enfrenta parcelas mais altas e menos capacidade de acesso.
O resultado observável é que o dinheiro “dentro do sistema” (aplicações financeiras) ganha vantagem relativa de rendimento no curto prazo, ao mesmo tempo em que o patrimônio imobiliário de maior porte passa a ser mais visível e tributável. Não se trata de afirmar que o governo “sabia” ou planejou um novo confisco. Trata-se apenas de notar que as regras atuais (juros altos + novo regime tributário para quem tem muitos imóveis) criam um ambiente em que quem já estava com liquidez e informação tende a se posicionar de forma diferente daquele que tem o patrimônio concentrado em tijolo e depende de crédito ou de renda de aluguel mais expressiva.
São regras públicas, com objetivos declarados (controle da inflação e simplificação tributária). O efeito prático sobre quem tem ou não liquidez, porém, é o que se vê no momento.
Sinais de fragilidade mundial (novembro de 2026)
Três eventos de novembro de 2026, em países e contextos diferentes, reforçam a mesma sensação: o dinheiro que depende de uma instituição ou de um sistema digital pode ficar inacessível de forma repentina.
- Paraguai – Ueno Bank: O banco digital Ueno Bank entrou em processo de resolução. Milhões de clientes perderam o acesso às contas. O episódio gerou crise política e envolveu cerca de US$ 850 milhões em recursos públicos. Não foi um confisco por decreto como em 1990, mas o efeito prático para o cliente foi parecido: o dinheiro que estava “no banco” deixou de estar disponível.
- Japão – cooperativas de crédito: No mesmo mês, 128 cooperativas de crédito (shinkin) do oeste do país ficaram offline por falha de sistema (equipamento, não ataque cibernético). Mais de 3.400 agências foram afetadas. Clientes não conseguiam acessar contas, fazer transferências ou sacar. Mais uma vez, o problema não foi inflação nem confisco formal, mas a interrupção do sistema que intermediava o acesso ao dinheiro.
- Binance – maior hack da história: A corretora sofreu o maior ataque registrado no mercado de criptomoedas, com cerca de US$ 6,3 bilhões desviados, atribuído a grupo ligado à Coreia do Norte. Quem tinha saldo na exchange (não em autocustódia) viu o acesso comprometido. O episódio mostrou que mesmo no ambiente de criptoativos o risco de perda por falha ou ataque existe quando o ativo está sob custódia de terceiros. Outage da Google Cloud na Europa (outubro de 2026)
- Outage da Google cloud na Europa: Em 21 de outubro de 2026, uma falha de energia em um data center da Google Cloud na região europeia (europe-west2) interrompeu serviços por várias horas. Bancos e fintechs como Revolut, Lloyds e HSBC foram afetados. Clientes ficaram sem acesso a aplicativos, transferências, pagamentos com cartão e saques em alguns casos. Não houve perda de dinheiro nem confisco: o saldo continuava nas contas. O que sumiu foi o acesso imediato. Reguladores europeus questionaram a Google sobre o incidente. Foi uma interrupção operacional de terceiros (provedor de nuvem), não uma crise de solvência.
- Falências de bancos pequenos nos Estados Unidos em 2026: até outubro de 2026, os Estados Unidos registraram o maior número de falências bancárias da década (pelo menos cinco a seis instituições). Os casos foram de bancos pequenos ou regionais (o maior tinha cerca de US$ 736 milhões em ativos; o total dos seis girou em torno de US$ 1,4 bilhão). Em todos os casos, o FDIC (seguro de depósitos americano) interveio e os depósitos foram transferidos para outras instituições. Não houve corrida sistêmica nem bloqueio generalizado como no Collor. O dinheiro dos depositantes cobertos pelo seguro foi preservado, mas o episódio mostra que até em sistemas maduros bancos pequenos podem falhar e o acesso temporário fica interrompido durante o processo de resolução.
São casos distintos (resolução bancária, falha operacional e hack), mas compartilham um traço: o dinheiro que dependia de uma instituição ou de um sistema digital ficou, temporária ou permanentemente, fora do alcance de quem acreditava tê-lo.
O traço comum é o efeito prático para o cliente: de um momento para o outro o dinheiro que estava “no sistema” (banco, aplicativo, exchange ou nuvem) ficou inacessível. No Paraguai e nas falências americanas houve processo formal de resolução. No Japão e na Google Cloud foi pane operacional. Na Binance foi roubo de ativos sob custódia da exchange. Em todos eles, quem tinha o patrimônio em bem físico (imóvel, terra) ou em autocustódia real não dependeu da mesma infraestrutura para continuar “tendo” o ativo.
Isso não prova que estamos em um Collor 2.0 global idêntico. Mostra, porém, que o risco de interrupção súbita do acesso ao dinheiro digital ou bancário existe por múltiplas vias (solvência, falha técnica, ataque ou dependência de terceiros). O imóvel físico, por sua natureza, não carrega exatamente o mesmo risco de “sumir do sistema de um dia para o outro”.
Collor 2.0 global com A Grande Aposta ao contrário?
A pergunta que esses episódios levantam é se estamos diante de um cenário de “Collor 2.0” global, mas com o mecanismo invertido em relação a A Grande Aposta.
No Plano Collor (1990), o governo travou explicitamente o dinheiro que estava no sistema financeiro. O imóvel físico ficou relativamente mais protegido desse bloqueio específico. Em A Grande Aposta (crise de 2008), o preço do próprio imóvel despencou por causa de excesso de crédito e alavancagem. O risco veio do lado do ativo real e da bolha.
O que se observa nos eventos recentes é uma terceira variação: não é necessariamente o Estado confiscando por decreto, nem necessariamente o preço do imóvel caindo por bolha. É o sistema que intermedia o acesso ao dinheiro falhando ou sendo interrompido (por resolução, por pane técnica ou por ataque). O dinheiro “dentro do sistema” fica inacessível, enquanto o bem físico (imóvel, terra) continua existindo e não depende da mesma infraestrutura digital para “existir”.
Nesse sentido, a comparação com Collor é parcial e o contraste com A Grande Aposta é real:
- Collor = bloqueio estatal direto sobre saldos bancários.
- 2008 (A Grande Aposta) = queda de preço do imóvel por excesso de crédito.
- Eventos de 2026 = interrupção ou perda de acesso ao dinheiro que depende de instituição ou sistema digital (sem que o imóvel físico seja atingido da mesma forma).
Não se trata de afirmar que estamos exatamente no mesmo filme de 1990. O confisco de Collor foi uma decisão política explícita e concentrada. Os episódios recentes são de natureza diferente (operacional, regulatória ou cibernética). Mas o efeito psicológico e prático para quem tinha o dinheiro “dentro do sistema” é semelhante: de um momento para o outro o acesso some. Isso reabre a discussão sobre onde o patrimônio está mais exposto a interrupções súbitas — no saldo bancário digital ou no bem físico que não depende do mesmo intermediário.
Tabela de comparação dos três cenários
Comparação entre o Plano Collor, a crise imobiliária americana de 2008 e o cenário atual de fragilidade sistêmica.
| Aspecto | Plano Collor (1990) | Crise EUA 2008 (Grande Aposta) | Cenário atual (2026) |
| O que aconteceu | Bloqueio de liquidez por decreto | Queda forte do preço dos imóveis por bolha de crédito | Fragilidade do sistema + juros altos + falhas/ataques |
| Mais exposto | Dinheiro em banco e aplicações | Preço de mercado do imóvel e hipotecas alavancadas | Dinheiro em banco, exchange ou sistema digital |
| Mais protegido | Imóvel físico (“terra é sempre terra”) | Quem não estava alavancado ou vendeu antes | Ativos físicos e, na tese Bitcoin, autocustódia |
| Forma de “confisco” | Explícita e imediata | Via queda de preço e execução de dívidas | Gradual (inflação), técnica ou por insolvência |
| Unidade de conta | Dólar (oficial ou paralelo) | Dólar | Dólar / Bitcoin / ativos reais |
A “crise imobiliária ao contrário” não é necessariamente o preço do metro quadrado despencando por excesso de oferta. É o dinheiro líquido e digital ficando mais frágil e mais fácil de ser interrompido, enquanto o bem físico continua existindo. O Collor mostrou que o Estado pode travar o saldo bancário de um dia para o outro. Os eventos recentes mostram que o sistema também pode falhar ou ser atacado sem um decreto único. O filme A Grande Aposta lembra que o preço do imóvel pode cair. As três coisas podem ser verdadeiras ao mesmo tempo e apontam para riscos diferentes.
Nada disso é previsão nem recomendação. É apenas o registro de como diferentes formas de patrimônio se comportaram diante de intervenções e de falhas do sistema.
Depois não digam que a minha mãe não avisou. Gracias, madre.
Isabel de Fátima Alvim Braga
AVISO IMPORTANTE
Este texto não é conselho financeiro nem recomendação de investimento. A análise e a orientação financeira são atividades com reserva de mercado no Brasil. O que se segue é apenas uma reflexão histórica e descritiva, dentro do espaço de liberdade de expressão que ainda resta. Quem decidir o que fazer com o próprio dinheiro deve buscar informação por conta própria e, se quiser, a orientação de profissional habilitado. Apesar de limitações parciais à liberdade de expressão, o autor ainda exerce o direito de se manifestar.
Capas de jornais da época:
Referências
• O Globo, capa de 17 de março de 1990 (“Collor bloqueia o dinheiro”).
• Medida Provisória 168/1990 e Lei 8.024/1990 (bloqueio de liquidez do Plano Collor).
• Memória Globo e acervo O Globo sobre o Plano Collor.
• The Big Short (filme, 2015), baseado no livro de Michael Lewis.
• Dados do Banco Central do Brasil sobre a Selic (Copom, novembro de 2026).
• Reportagens sobre Ueno Bank (Paraguai), falha no sistema shinkin (Japão) e hack da Binance (outubro/novembro de 2026).
• Estudos e séries históricas sobre preços de imóveis e dólar paralelo no Brasil no início dos anos 1990.

 Português do Brasil